Domain bankreform.de kaufen?
Wir ziehen mit dem Projekt
bankreform.de um.
Sind Sie am Kauf der Domain
bankreform.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain bankreform.de kaufen?
Welche Rolle spielt die Rückversicherung in der Absicherung von Risiken für Versicherungsunternehmen? Und welche Vorteile bietet sie in Bezug auf die finanzielle Stabilität und Kapitalanforderungen?
Die Rückversicherung spielt eine wichtige Rolle, indem sie Versicherungsunternehmen hilft, große Risiken zu diversifizieren und zu reduzieren. Sie ermöglicht es den Unternehmen, ihre Kapitalanforderungen zu senken und ihre finanzielle Stabilität zu verbessern. Durch die Rückversicherung können Versicherungsunternehmen auch bei großen Schadensfällen weiterhin zahlungsfähig bleiben. **
Wie beeinflusst die Prämienkalkulation die Wettbewerbsfähigkeit von Versicherungsunternehmen in Bezug auf Risikomanagement, Kundengewinnung und Rentabilität?
Die Prämienkalkulation beeinflusst die Wettbewerbsfähigkeit von Versicherungsunternehmen, da sie direkt mit dem Risikomanagement verbunden ist. Eine genaue Kalkulation ermöglicht es, angemessene Prämien anzubieten und gleichzeitig das Risiko zu minimieren. Zudem kann eine wettbewerbsfähige Prämienpolitik dazu beitragen, neue Kunden zu gewinnen und bestehende Kunden zu halten. Schließlich trägt eine effektive Prämienkalkulation zur Rentabilität des Unternehmens bei, indem sie sicherstellt, dass die Einnahmen aus Prämien die Kosten für Schadensfälle und Betrieb übersteigen. **
Ähnliche Suchbegriffe für Versicherungsunternehmen
Top-Angebote
Produkte zum Begriff Versicherungsunternehmen:

-
Was haltet ihr von Versicherungsunternehmen?
Als KI habe ich keine persönliche Meinung. Versicherungsunternehmen sind jedoch ein wichtiger Bestandteil der Wirtschaft, da sie Menschen und Unternehmen vor finanziellen Risiken schützen. Es gibt jedoch auch Kritikpunkte, wie beispielsweise hohe Prämien oder komplizierte Vertragsbedingungen. **
-
Wie beeinflusst die Prämienhöhe die Entscheidungen von Versicherungsunternehmen und deren Kunden in Bezug auf Risikomanagement und Versicherungsschutz?
Die Prämienhöhe beeinflusst die Entscheidungen von Versicherungsunternehmen, da sie die Rentabilität der Versicherungspolicen beeinflusst. Höhere Prämien können dazu führen, dass Versicherungsunternehmen bestimmte Risiken ablehnen oder höhere Selbstbehalte verlangen, um ihre Gewinnmargen zu schützen. Kunden können aufgrund hoher Prämien entscheiden, bestimmte Versicherungsdeckungen zu reduzieren oder ganz auf Versicherungsschutz zu verzichten, was ihr Risiko erhöhen kann. Niedrigere Prämien können hingegen dazu führen, dass Kunden mehr Versicherungsschutz kaufen, während Versicherungsunternehmen möglicherweise mehr Risiken übernehmen, um wettbewerbsfähig zu bleiben. **
-
Was sind die verschiedenen Arten von Rückversicherung und wie wirkt sich diese Praxis auf die Versicherungsbranche, das Risikomanagement und die finanzielle Stabilität von Versicherungsunternehmen aus?
Es gibt verschiedene Arten von Rückversicherung, darunter die Quotenrückversicherung, die Überschussrückversicherung und die Katastrophenrückversicherung. Die Rückversicherung ermöglicht es Versicherungsunternehmen, das Risiko auf andere Unternehmen zu übertragen und somit ihre Kapitalanforderungen zu reduzieren. Dies kann dazu beitragen, die finanzielle Stabilität von Versicherungsunternehmen zu verbessern, da sie weniger Kapital für die Deckung von Risiken vorhalten müssen. Darüber hinaus kann die Rückversicherung dazu beitragen, das Risikomanagement in der Versicherungsbranche zu verbessern, indem sie den Versicherern hilft, sich gegen unerwartete Verluste abzusichern und ihre finanzielle Belastung zu verringern. **
-
Welche Rolle spielen Kapitalanforderungen bei der Regulierung und Stabilität des Finanzsystems? Welche Auswirkungen haben Kapitalanforderungen auf die Risikosensitivität und Risikomaßnahmen von Finanzinstituten?
Kapitalanforderungen sind regulatorische Vorschriften, die sicherstellen, dass Finanzinstitute ausreichend Kapital halten, um potenzielle Verluste abzudecken und die Stabilität des Finanzsystems zu gewährleisten. Sie sollen das Risiko von Bankinsolvenzen verringern und die Widerstandsfähigkeit des Finanzsystems gegenüber Schocks erhöhen. Kapitalanforderungen beeinflussen die Risikobereitschaft von Finanzinstituten, da sie dazu führen, dass Banken weniger risikoreiche Anlagen bevorzugen und ihre Risikomaßnahmen verbessern, um die regulatorischen Anforderungen zu erfüllen. **


Wie beeinflussen verschiedene Faktoren die Prämienkalkulation von Versicherungsunternehmen? Welche Rolle spielt das Risikomanagement bei der Bestimmung der Prämienhöhe?
Verschiedene Faktoren wie Alter, Geschlecht, Gesundheitszustand und Beruf des Versicherten beeinflussen die Prämienkalkulation von Versicherungsunternehmen. Zudem spielen auch externe Faktoren wie Wirtschaftslage, Schadenshäufigkeit und rechtliche Rahmenbedingungen eine Rolle. Das Risikomanagement ist entscheidend bei der Bestimmung der Prämienhöhe, da es hilft, Risiken zu identifizieren, zu bewerten und zu minimieren, um die finanzielle Stabilität des Unternehmens zu gewährleisten. **
Zählt ein Versicherungsunternehmen zum Bereich Rechnungswesen?
Ja, ein Versicherungsunternehmen zählt zum Bereich Rechnungswesen, da es verschiedene finanzielle Transaktionen und Aufzeichnungen durchführen muss. Dazu gehören die Buchhaltung, die Erstellung von Jahresabschlüssen, die Verwaltung von Versicherungsprämien und Schadenszahlungen sowie die Überwachung der finanziellen Performance des Unternehmens. Das Rechnungswesen ist ein wichtiger Teil der Finanzverwaltung eines Versicherungsunternehmens. **
Top-Angebote
Produkte zum Begriff Versicherungsunternehmen:
-
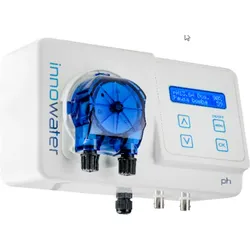
INNOWATER pH basic pH-RegulierungINNOWATER pH basic automatische Dosieranlage zur pH-Regulierung Das pH-basic Mess- und Regelgerät von INNOWATER misst und regelt den pH-Wert Ihres Schwimmbeckens.Die Messung erfolgt über eine Sonde in der Saugleitung Ihres Pools. Die pH-basic dosiert die zum Erzielen des pH-Soll-Wertes notwendige Menge an Dosiermittel über ein Impfventil in der Druckleitung zu Ihrem Pool automatisch. Vorteile: Der Kopf der peristaltischen Pumpe lässt sich leicht demontieren und austauschen Messskala pH-Wert: 0 bis 14 pH Gehäuse mit Schutzart IP 65 Stand-by: Visualisierung der Alarmmeldungen aufgrund mangelnder Wasserzirkulation in der Elektrode und dem System pH-Elektrode. Messbereich: von 0 bis 14 (pH) Inklusive: peristaltische Dosierungspumpe (1,5 bar 1,5 l/h) zur Dosierung und Regelung des pH-Werts Inklusive: Einspritzdüse, Fußfilter, Füllstandschwimmer, Kalibrierlösungen pH4 und pH7 Im Lieferumfang enthalten: Injektor Saugfilter Level-Kit Pufferlösung pH4 und pH7 Anschluss- und Installationskit Abmessungen: 218 x 125 x 95 mm Versorgung: 100-220 VAC ± 10% Verbrauch: 5 W Kalibrierung: manuell Temperatur: 5 bis 60 oC Druck: 1,5 bar Durchfluss: 1,5 Liter/Stunde553,60 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Welche Rolle spielt die Rückversicherung in der Absicherung von Risiken für Versicherungsunternehmen? Und welche Vorteile bietet sie in Bezug auf die finanzielle Stabilität und Kapitalanforderungen?
Die Rückversicherung spielt eine wichtige Rolle, indem sie Versicherungsunternehmen hilft, große Risiken zu diversifizieren und zu reduzieren. Sie ermöglicht es den Unternehmen, ihre Kapitalanforderungen zu senken und ihre finanzielle Stabilität zu verbessern. Durch die Rückversicherung können Versicherungsunternehmen auch bei großen Schadensfällen weiterhin zahlungsfähig bleiben. **
-
Wie beeinflusst die Prämienkalkulation die Wettbewerbsfähigkeit von Versicherungsunternehmen in Bezug auf Risikomanagement, Kundengewinnung und Rentabilität?
Die Prämienkalkulation beeinflusst die Wettbewerbsfähigkeit von Versicherungsunternehmen, da sie direkt mit dem Risikomanagement verbunden ist. Eine genaue Kalkulation ermöglicht es, angemessene Prämien anzubieten und gleichzeitig das Risiko zu minimieren. Zudem kann eine wettbewerbsfähige Prämienpolitik dazu beitragen, neue Kunden zu gewinnen und bestehende Kunden zu halten. Schließlich trägt eine effektive Prämienkalkulation zur Rentabilität des Unternehmens bei, indem sie sicherstellt, dass die Einnahmen aus Prämien die Kosten für Schadensfälle und Betrieb übersteigen. **
-
Was haltet ihr von Versicherungsunternehmen?
Als KI habe ich keine persönliche Meinung. Versicherungsunternehmen sind jedoch ein wichtiger Bestandteil der Wirtschaft, da sie Menschen und Unternehmen vor finanziellen Risiken schützen. Es gibt jedoch auch Kritikpunkte, wie beispielsweise hohe Prämien oder komplizierte Vertragsbedingungen. **
-
Wie beeinflusst die Prämienhöhe die Entscheidungen von Versicherungsunternehmen und deren Kunden in Bezug auf Risikomanagement und Versicherungsschutz?
Die Prämienhöhe beeinflusst die Entscheidungen von Versicherungsunternehmen, da sie die Rentabilität der Versicherungspolicen beeinflusst. Höhere Prämien können dazu führen, dass Versicherungsunternehmen bestimmte Risiken ablehnen oder höhere Selbstbehalte verlangen, um ihre Gewinnmargen zu schützen. Kunden können aufgrund hoher Prämien entscheiden, bestimmte Versicherungsdeckungen zu reduzieren oder ganz auf Versicherungsschutz zu verzichten, was ihr Risiko erhöhen kann. Niedrigere Prämien können hingegen dazu führen, dass Kunden mehr Versicherungsschutz kaufen, während Versicherungsunternehmen möglicherweise mehr Risiken übernehmen, um wettbewerbsfähig zu bleiben. **
Ähnliche Suchbegriffe für Versicherungsunternehmen
-
Priller, Markus: DORA in VersicherungsunternehmenDORA in Versicherungsunternehmen , Regulatorik, Vorgehensmodell, praktische Aspekte, Erfolgsfaktoren , Bremsenkomplettsätze > Bremsen & Bremsenteile , Auflage: 2. Auflage, Erscheinungsjahr: 20250330, Autoren: Priller, Markus, Auflage: 25002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 270, Keyword: BaFin; DORA Ambitionsniveau; DORA Erfolgsfaktoren; DORA Erfolgsfaktoren Umsetzung; DORA Leitfaden; DORA Praxistipps; DORA Regulatorik; DORA Resilienz; DORA Risikofunktion; DORA Umsetzung; DORA Umsetzung Versicherungsunternehmen; DORA Versicherungsunternehmen; DORA interne Revision; DORA-Liefergegenstände; Digital Operational Resilience Act Versicherungsunternehmen; Dokumentationsanforderungen; ITS-Regulierungsstandards; KRITIS; NIS-2-Richtlinie; RTS-Regulierungsstandards; Resilienzregulierung; Three-Lines-of-Defense Modell; VAIT; Verlag Versicherungswirtschaft, Fachkategorie: Rechtswissenschaft, allgemein~Industrien und Branchenstudien, Warengruppe: TB/Recht/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 15, Gewicht: 457, Produktform: Kartoniert,79,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die verschiedenen Arten von Rückversicherung und wie wirkt sich diese Praxis auf die Versicherungsbranche, das Risikomanagement und die finanzielle Stabilität von Versicherungsunternehmen aus?
Es gibt verschiedene Arten von Rückversicherung, darunter die Quotenrückversicherung, die Überschussrückversicherung und die Katastrophenrückversicherung. Die Rückversicherung ermöglicht es Versicherungsunternehmen, das Risiko auf andere Unternehmen zu übertragen und somit ihre Kapitalanforderungen zu reduzieren. Dies kann dazu beitragen, die finanzielle Stabilität von Versicherungsunternehmen zu verbessern, da sie weniger Kapital für die Deckung von Risiken vorhalten müssen. Darüber hinaus kann die Rückversicherung dazu beitragen, das Risikomanagement in der Versicherungsbranche zu verbessern, indem sie den Versicherern hilft, sich gegen unerwartete Verluste abzusichern und ihre finanzielle Belastung zu verringern. **
-
Welche Rolle spielen Kapitalanforderungen bei der Regulierung und Stabilität des Finanzsystems? Welche Auswirkungen haben Kapitalanforderungen auf die Risikosensitivität und Risikomaßnahmen von Finanzinstituten?
Kapitalanforderungen sind regulatorische Vorschriften, die sicherstellen, dass Finanzinstitute ausreichend Kapital halten, um potenzielle Verluste abzudecken und die Stabilität des Finanzsystems zu gewährleisten. Sie sollen das Risiko von Bankinsolvenzen verringern und die Widerstandsfähigkeit des Finanzsystems gegenüber Schocks erhöhen. Kapitalanforderungen beeinflussen die Risikobereitschaft von Finanzinstituten, da sie dazu führen, dass Banken weniger risikoreiche Anlagen bevorzugen und ihre Risikomaßnahmen verbessern, um die regulatorischen Anforderungen zu erfüllen. **
-
Wie beeinflussen verschiedene Faktoren die Prämienkalkulation von Versicherungsunternehmen? Welche Rolle spielt das Risikomanagement bei der Bestimmung der Prämienhöhe?
Verschiedene Faktoren wie Alter, Geschlecht, Gesundheitszustand und Beruf des Versicherten beeinflussen die Prämienkalkulation von Versicherungsunternehmen. Zudem spielen auch externe Faktoren wie Wirtschaftslage, Schadenshäufigkeit und rechtliche Rahmenbedingungen eine Rolle. Das Risikomanagement ist entscheidend bei der Bestimmung der Prämienhöhe, da es hilft, Risiken zu identifizieren, zu bewerten und zu minimieren, um die finanzielle Stabilität des Unternehmens zu gewährleisten. **
-
Zählt ein Versicherungsunternehmen zum Bereich Rechnungswesen?
Ja, ein Versicherungsunternehmen zählt zum Bereich Rechnungswesen, da es verschiedene finanzielle Transaktionen und Aufzeichnungen durchführen muss. Dazu gehören die Buchhaltung, die Erstellung von Jahresabschlüssen, die Verwaltung von Versicherungsprämien und Schadenszahlungen sowie die Überwachung der finanziellen Performance des Unternehmens. Das Rechnungswesen ist ein wichtiger Teil der Finanzverwaltung eines Versicherungsunternehmens. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.